O seguro de um carro elétrico não é necessariamente mais caro apenas por causa da motorização. Uma comparação entre o Leapmotor B10, elétrico recém-chegado ao mercado brasileiro, e o Caoa Chery Tiggo 7 Sport, equipado com motor a combustão, ajuda a mostrar como preço do veículo, peças, perfil do motorista e franquia podem pesar tanto quanto o tipo de propulsão.
Nas cotações analisadas, a diferença anual entre os dois SUVs ficou pouco acima de R$ 1 mil. O resultado, porém, não deve ser interpretado como regra para todos os elétricos: seguro é calculado individualmente e pode mudar bastante de um motorista para outro.
Leapmotor B10 ficou perto de R$ 3,6 mil por ano
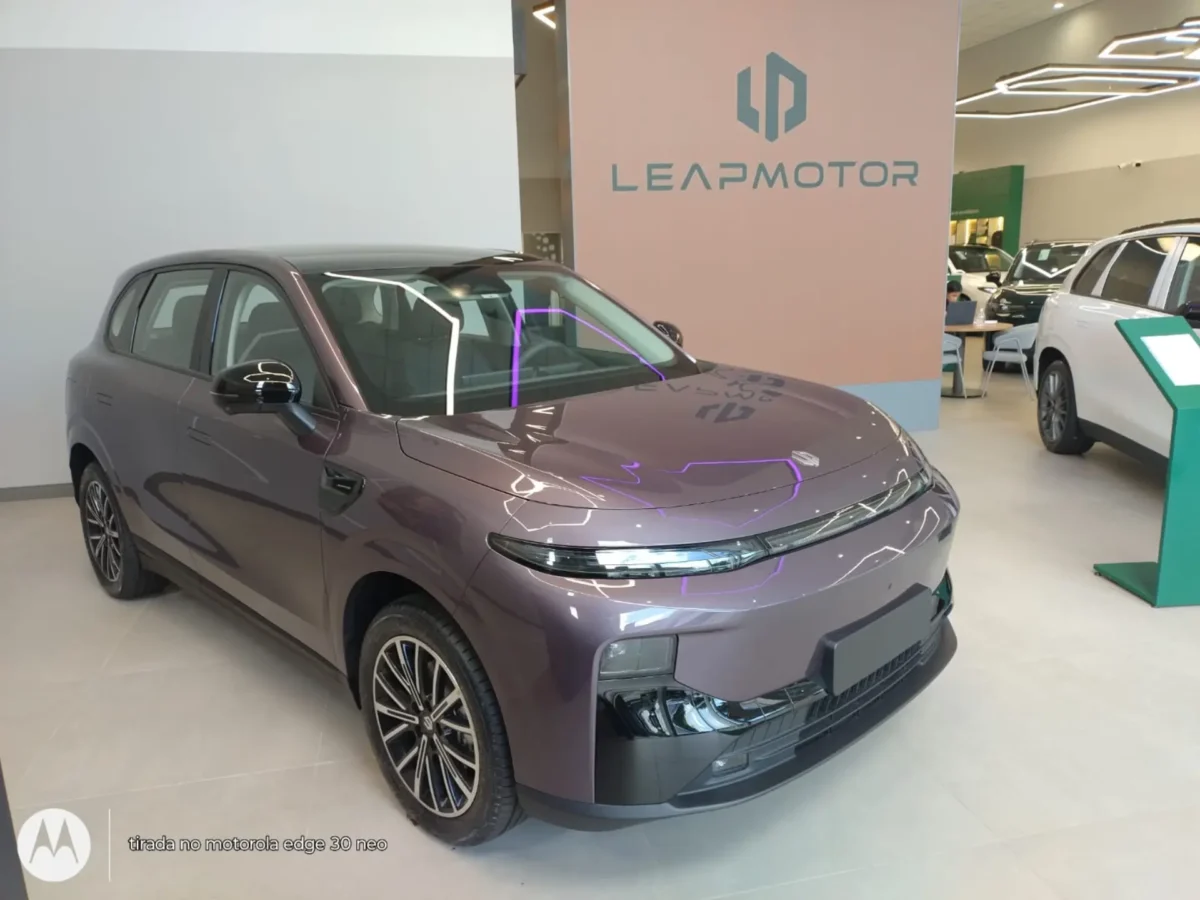
Para o Leapmotor B10, foram consideradas propostas da Porto Seguro e Tokio Marine com cobertura compreensiva, incluindo colisão, incêndio e roubo, além de indenização de 100% da tabela Fipe.
Leia também
- GAC Aion UT Elite vs GWM Ora 5: qual elétrico comprar em 2026?
- Radiador do carro: como funciona, sinais de problema, manutenção e quanto custa
- Geely EX2 Max ou Chevrolet Sonic RS: qual entrega o melhor custo-benefício?
As propostas também incluíam assistência 24 horas, carro reserva, cobertura para vidros e componentes externos e proteção para danos a terceiros.
As cotações foram realizadas em 31 de maio de 2026 para o perfil descrito nesta matéria. Os valores podem mudar conforme seguradora, data da consulta, CEP, perfil dos condutores e coberturas contratadas.
| Seguradora | Seguro anual | Franquia |
|---|---|---|
| Porto Seguro | R$ 3.741,65 | R$ 14.000 |
| Tokio Marine | R$ 3.610,74 | R$ 10.282 |
Considerando um B10 avaliado em aproximadamente R$ 183 mil na data da cotação, a proposta de R$ 3.610,74 equivale a cerca de 1,97% do valor do automóvel.
O percentual é interessante, mas não permite concluir que todos os proprietários encontrarão condições semelhantes.
Franquia chama mais atenção que o preço do seguro
A diferença aparece com maior clareza quando se observa a franquia.
No B10, ela ultrapassou R$ 10 mil nas duas propostas analisadas. Esse valor merece atenção porque representa a participação do segurado em determinados reparos cobertos pela apólice.
Não é correto atribuir uma franquia elevada simplesmente ao fato de o carro ser elétrico. Preço e disponibilidade das peças, custo dos reparos, tecnologia embarcada, rede de assistência e características consideradas na análise de risco podem influenciar as condições encontradas em uma cotação.
Carros atuais também utilizam faróis sofisticados, sensores, radares e câmeras instalados em regiões vulneráveis a colisões. Dependendo do impacto, um reparo aparentemente simples pode envolver diversos componentes.
Tiggo 7 Sport apresentou seguro mais barato
O Tiggo 7 Sport utilizado na comparação possuía valor de referência de R$ 132.952.
As propostas analisadas foram da Allianz e Porto Seguro, também com indenização integral pela tabela Fipe e coberturas adicionais. As condições de assistência e carro reserva não eram exatamente iguais entre as seguradoras, ponto importante para evitar uma comparação baseada exclusivamente no preço.
| Seguradora | Seguro anual | Franquia |
|---|---|---|
| Allianz | R$ 2.833 | R$ 9.200 |
| Porto Seguro | R$ 2.478 | R$ 7.888 |
Na menor cotação de cada veículo, a diferença ficou em aproximadamente R$ 1.133 por ano: R$ 3.610,74 para o B10 contra R$ 2.478 para o Tiggo 7 Sport.
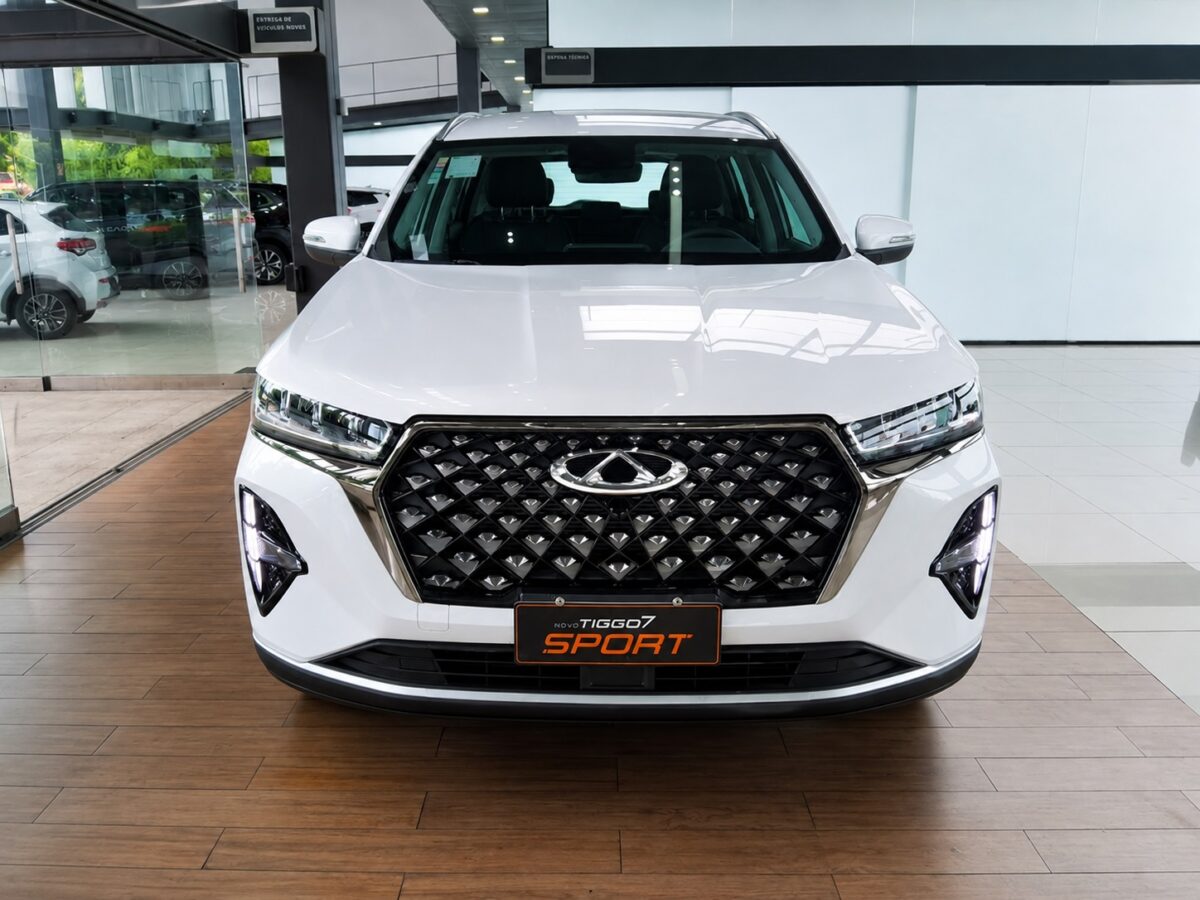
O Leapmotor, entretanto, também apresentava valor de referência cerca de R$ 50 mil superior no momento da simulação. Por isso, não é possível atribuir toda a diferença à propulsão elétrica.
Por que duas pessoas podem pagar valores muito diferentes?
O preço encontrado em uma cotação não depende somente do automóvel.
O perfil utilizado nesta simulação foi o de um motorista de 50 anos residente em Guarulhos (SP), com garagem em residência própria, dois filhos adultos que eventualmente utilizam o veículo e uso particular.
Alterações no perfil informado, local de utilização, condutores, coberturas e condições oferecidas pela seguradora podem resultar em propostas diferentes.
Por isso, os valores desta comparação devem ser tratados como uma fotografia daquele perfil e daquela data, e não como preço médio nacional do seguro desses modelos.
Preço não deve ser o único critério para escolher o seguro
Uma proposta mais barata não necessariamente oferece as mesmas condições de outra.
A própria Superintendência de Seguros Privados (SUSEP) orienta o consumidor a comparar seguros considerando coberturas equivalentes, franquia e capital segurado. O órgão também recomenda verificar o que está e o que não está coberto e ler atentamente a proposta e as condições gerais antes da contratação.
Isso é especialmente importante nesta comparação porque as propostas analisadas não possuem necessariamente condições idênticas de assistência e carro reserva.
Na prática, uma diferença relativamente pequena no prêmio anual pode perder importância se uma das opções apresentar franquia muito maior ou coberturas inferiores.
Elétrico tem seguro mais caro, afinal?
Esta comparação isolada não permite afirmar que carros elétricos sempre tenham seguro mais caro.
No exemplo analisado, o Leapmotor B10 apresentou apólice e franquia superiores às do Tiggo 7 Sport, mas também era um veículo mais caro e recém-chegado ao mercado.
Para quem está avaliando a compra de um elétrico, uma medida útil é solicitar a cotação antes de fechar negócio e comparar não apenas o prêmio anual, mas também franquia, cobertura para terceiros, assistência, carro reserva e condições previstas na apólice.
No fim, a pergunta mais útil deixa de ser simplesmente se “carro elétrico tem seguro caro”. O que realmente importa é quanto custa proteger aquele modelo, para aquele perfil de motorista e com o conjunto de coberturas escolhido.